채권최고액 7,800만 원, 경매에서 전부 받을 수 있을까? 대출 원금과 실제 채권액의 차이
NPL 투자 기초|대출 원금·실제 채권액·채권최고액 쉽게 이해하기
부동산 경매나 NPL(부실채권) 투자를 공부하다 보면 비슷해 보이지만 전혀 다른 세 가지 숫자를 만나게 됩니다.
바로 대출 원금, 실제 채권액, 채권최고액입니다.
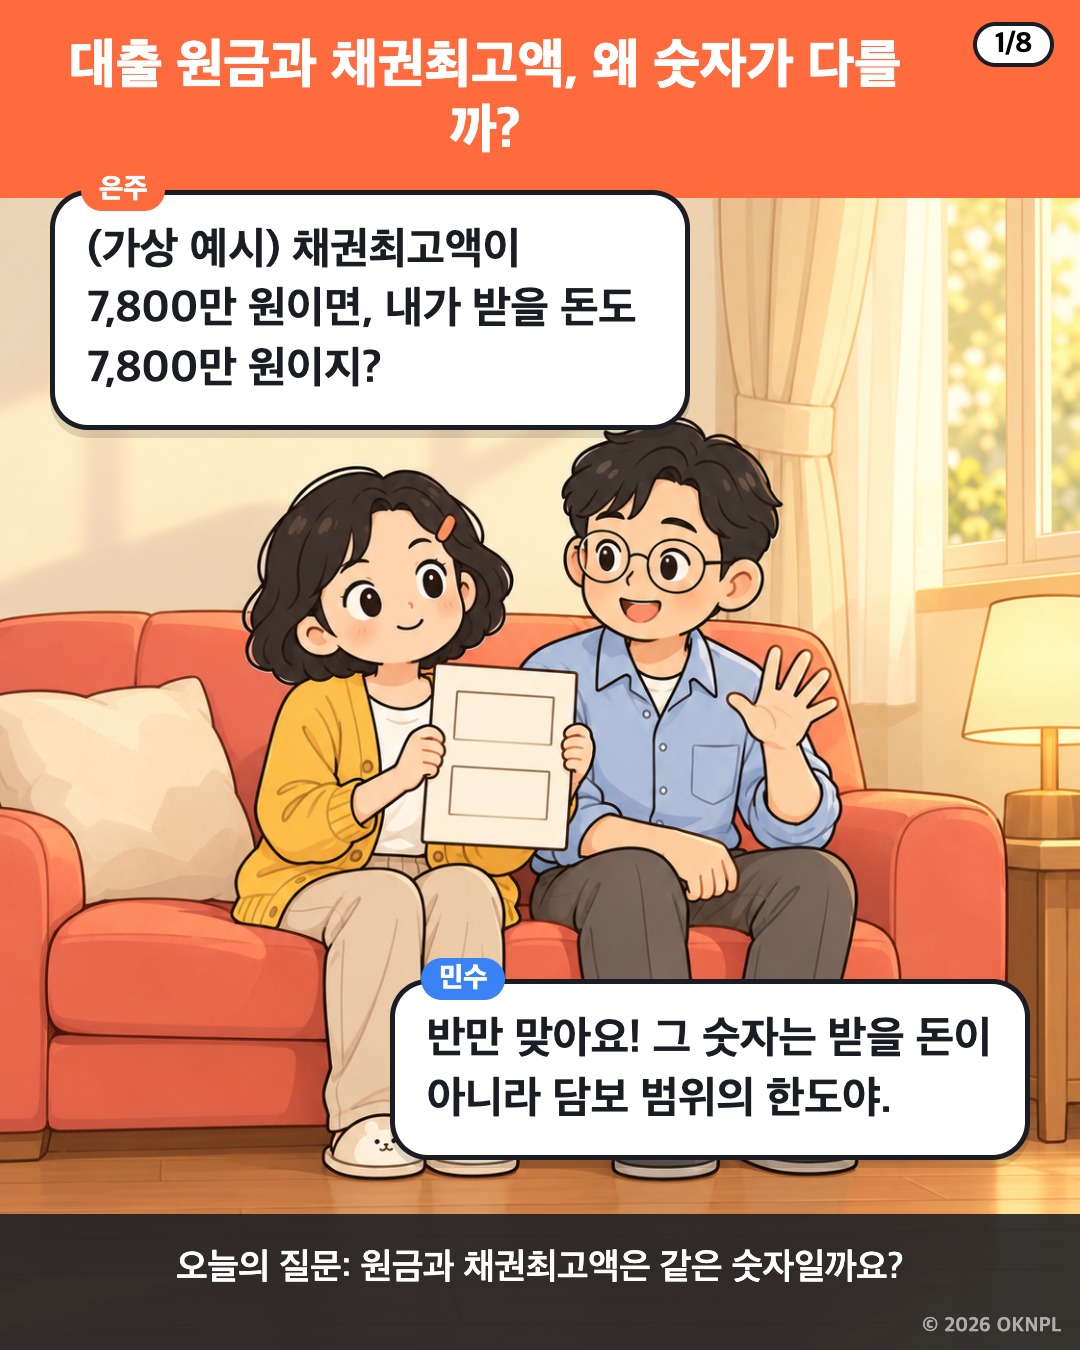
특히 경매정보를 살펴보면 등기부등본에 채권최고액이 기재되어 있는데요.
많은 초보 투자자들이 이 금액을 실제 받을 수 있는 돈으로 생각하곤 합니다.
하지만 채권최고액과 실제 회수금액은 전혀 다른 개념입니다.
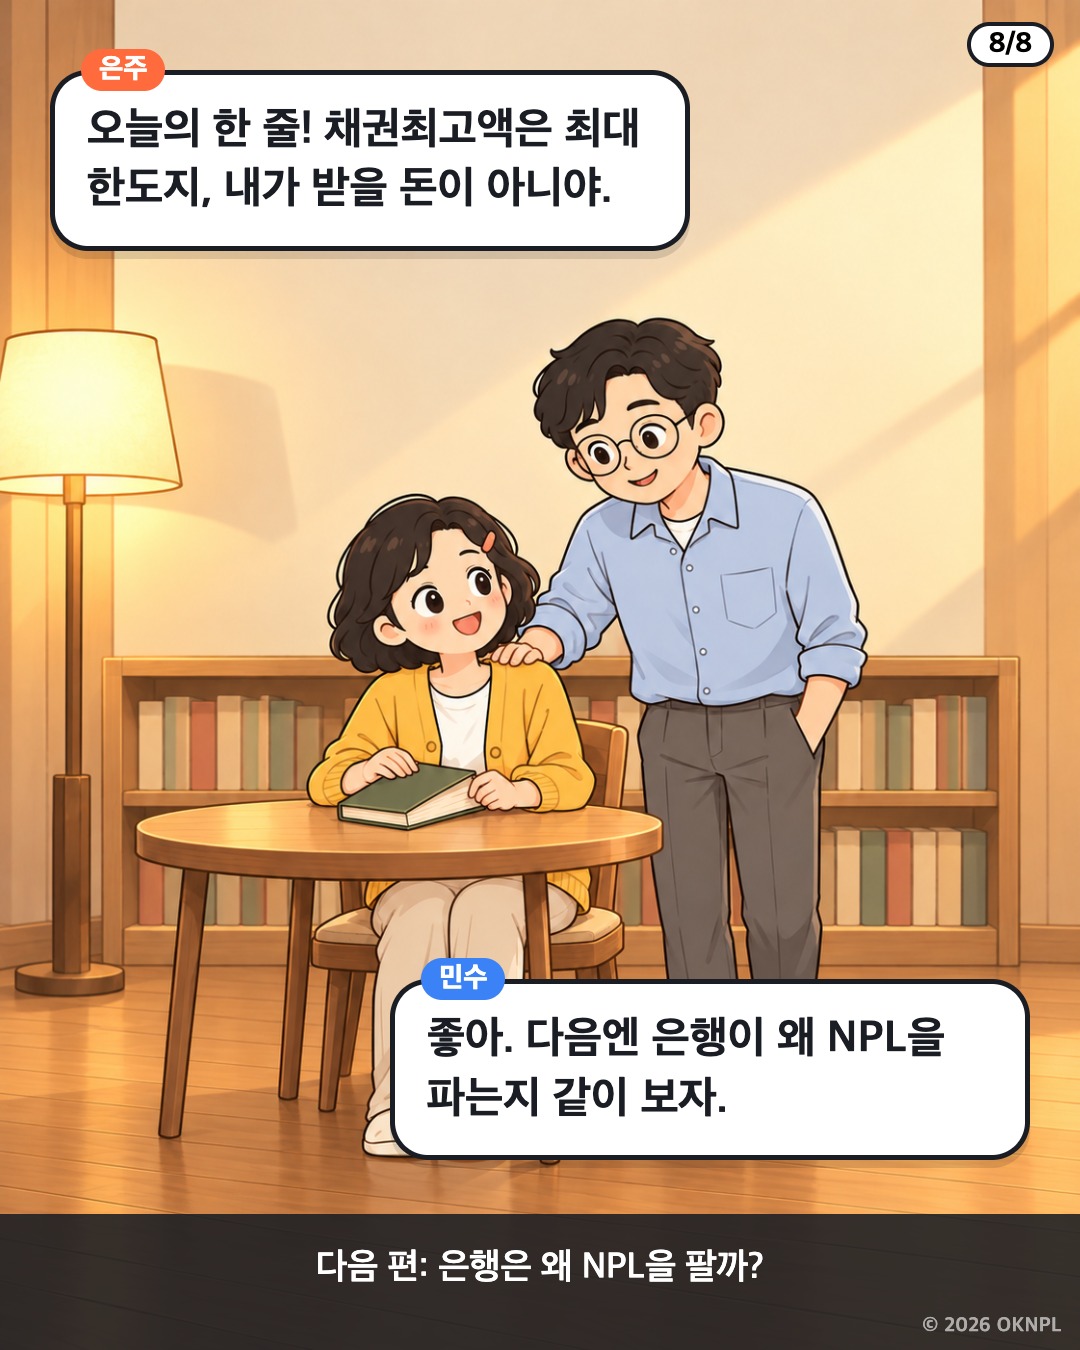
오늘은 은주와 민수의 대화를 통해 그 차이를 쉽게 알아보겠습니다.
① 대출 원금이란?
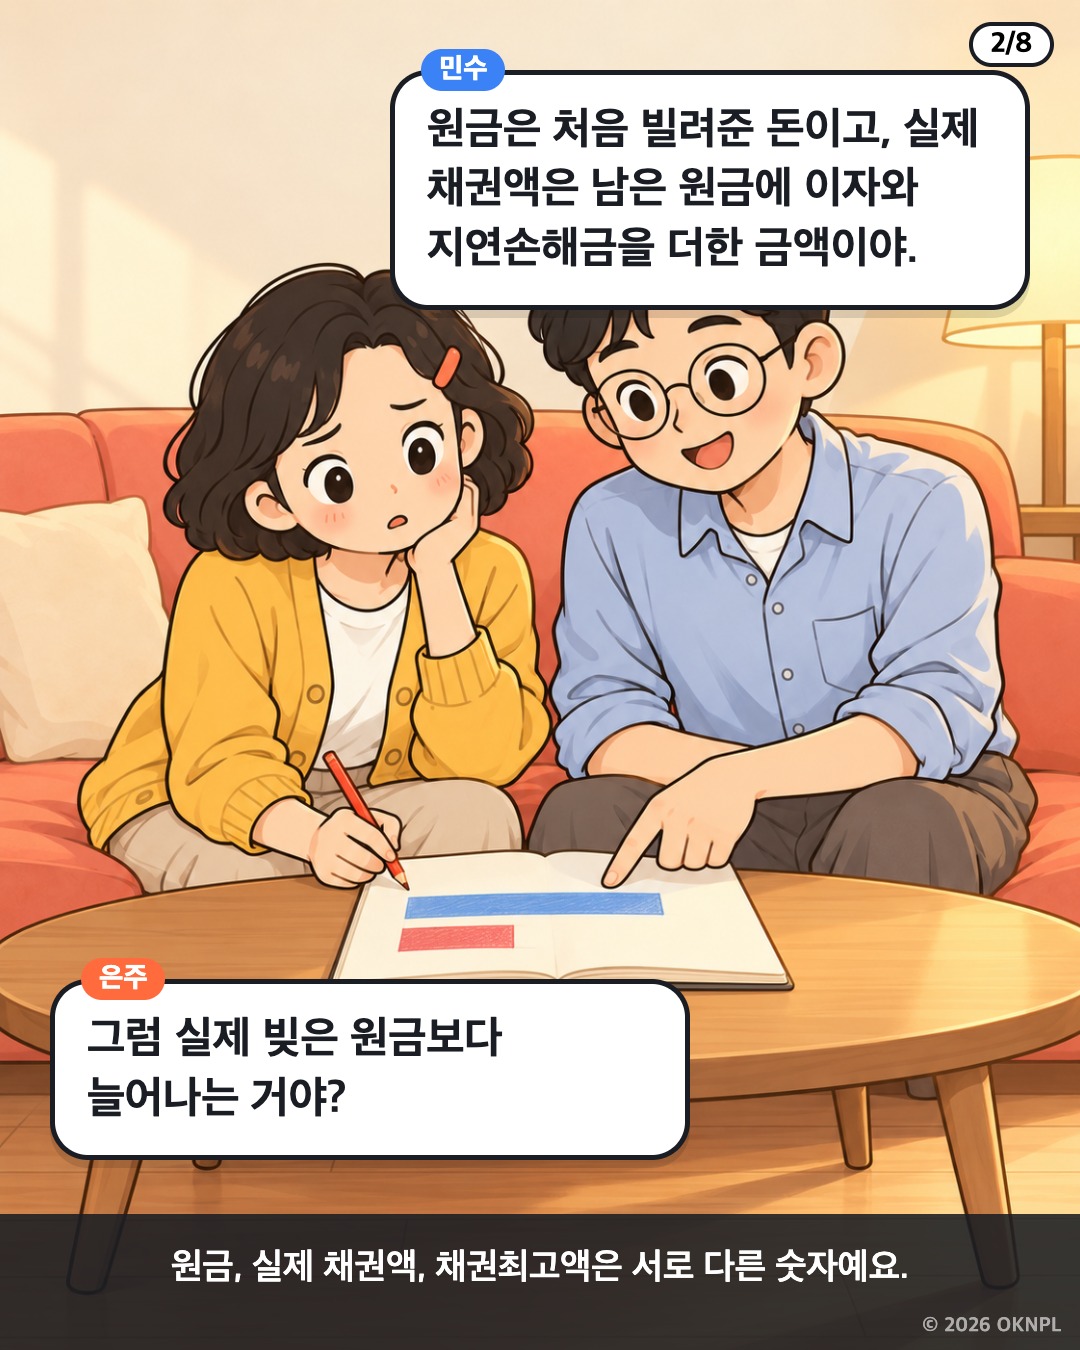
대출 원금은 금융기관이 채무자에게 빌려준 돈을 의미합니다.
예를 들어 은행에서 6,000만 원을 대출받았다면 최초 대출 원금은 6,000만 원입니다.
물론 대출금을 일부 상환했다면 현재 남아 있는 원금은 그보다 적을 수 있습니다.
따라서 NPL을 검토할 때는 최초 대출금보다 현재 남아 있는 대출 원금을 확인하는 것이 중요합니다.
② 실제 채권액은 왜 원금보다 클까?
대출을 받은 후 이자를 정상적으로 지급하지 않으면 미납이자와 지연손해금 등이 발생할 수 있습니다.
※ 이해를 돕기 위한 가상의 사례입니다.
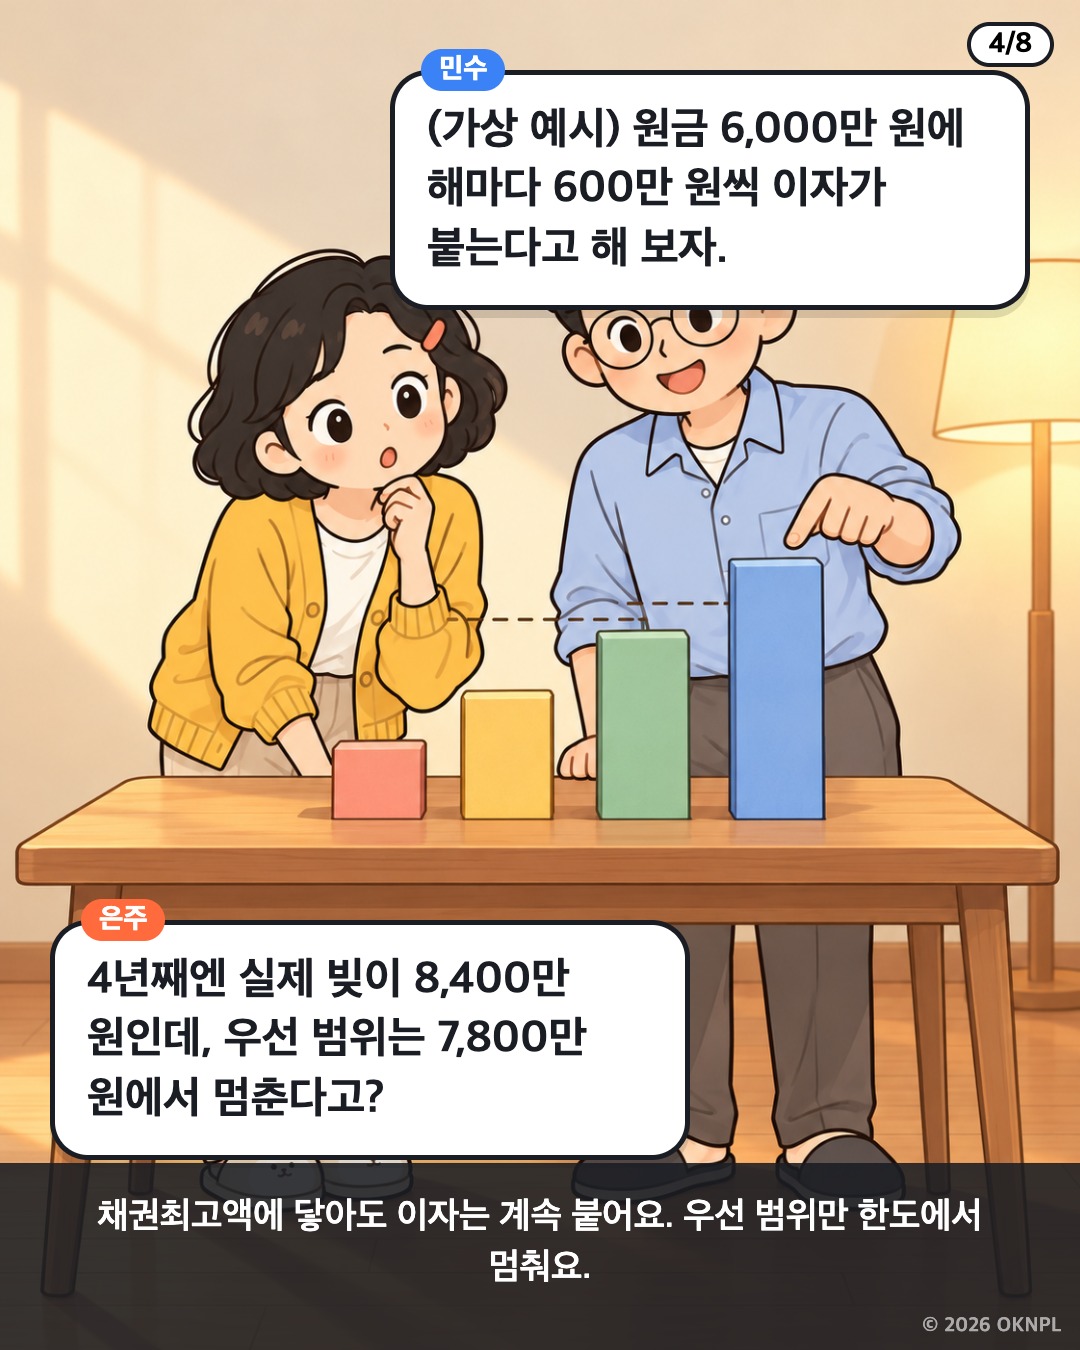
처음 빌려준 돈은 6,000만 원이지만 미납이자와 지연손해금 등이 쌓이면 실제 채권액은 8,400만 원이 될 수 있습니다.
여기서 중요한 점은 실제 채권액이 채권최고액을 초과할 수도 있다는 사실입니다.
③ 채권최고액 7,800만 원은 무슨 뜻일까?
은행에서 부동산을 담보로 대출할 때 일반적으로 근저당권을 설정합니다.
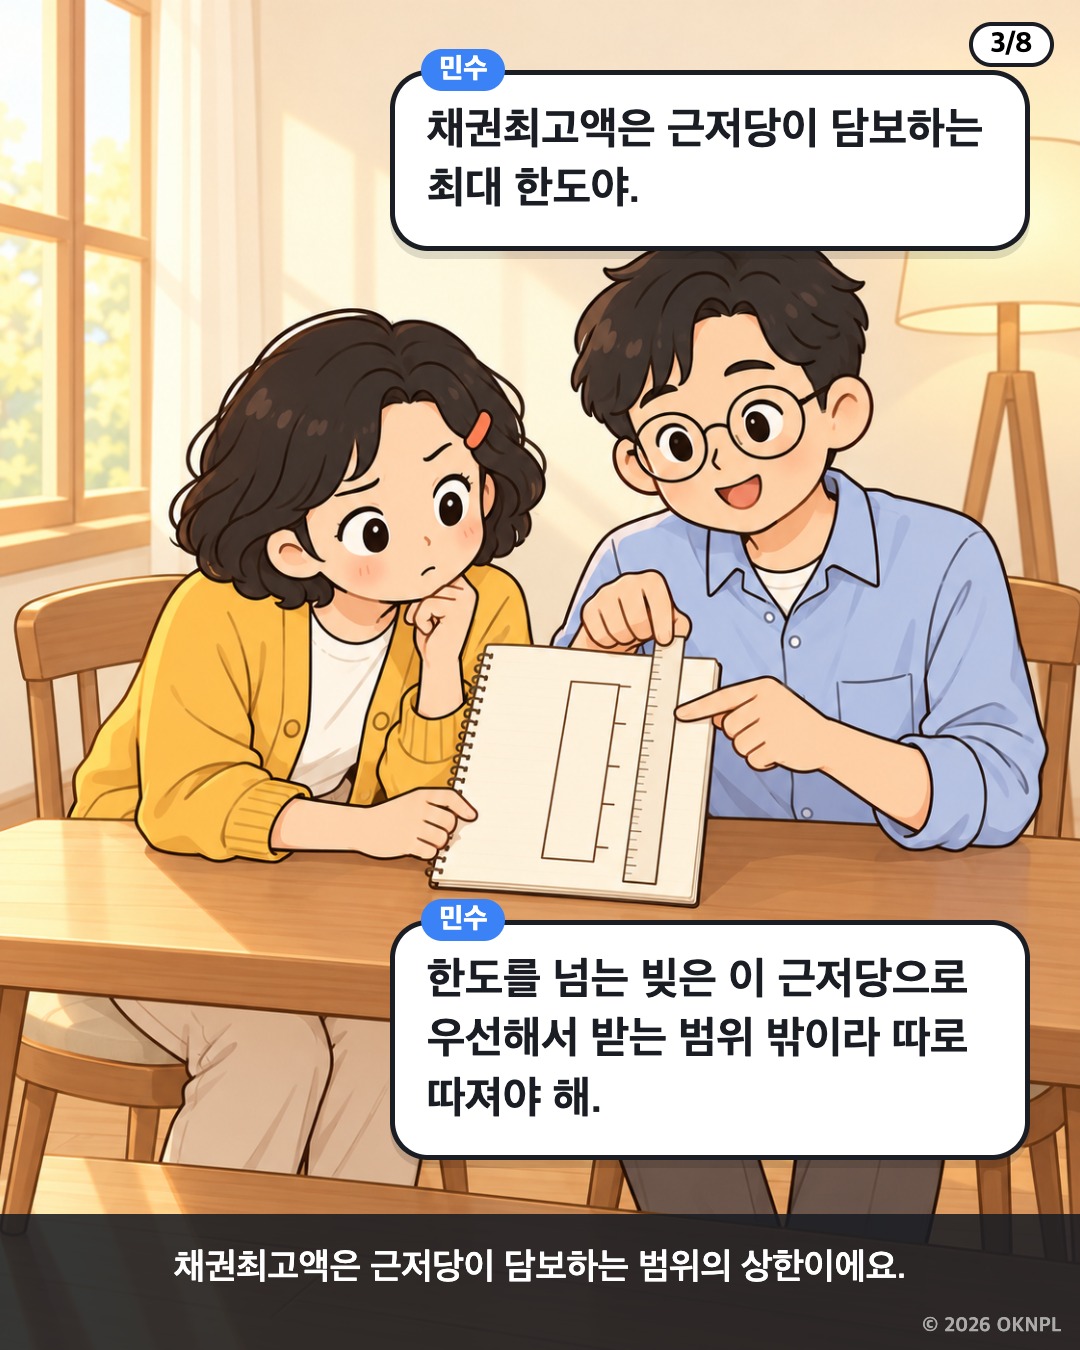
이때 등기부등본에 기재되는 금액이 채권최고액입니다.
채권최고액은 현재 갚아야 할 돈이 아니라 근저당권으로 담보하는 채권의 최대 한도를 의미합니다.
예를 들어 대출 원금이 6,000만 원이고 채권최고액이 7,800만 원으로 설정되어 있다면, 이 근저당권으로 우선변제를 받을 수 있는 금액은 원칙적으로 7,800만 원이 한도입니다.
실제 채권액이 8,400만 원으로 늘어났더라도 8,400만 원 전부를 해당 근저당권에 기해 우선변제받을 수 있는 것은 아닙니다.
초과하는 600만 원은 별도로 회수 가능성을 검토해야 합니다.
④ 채권최고액만큼 무조건 배당받을 수 있을까?
그렇지 않습니다.
NPL 투자에서 반드시 이해해야 할 부분입니다.
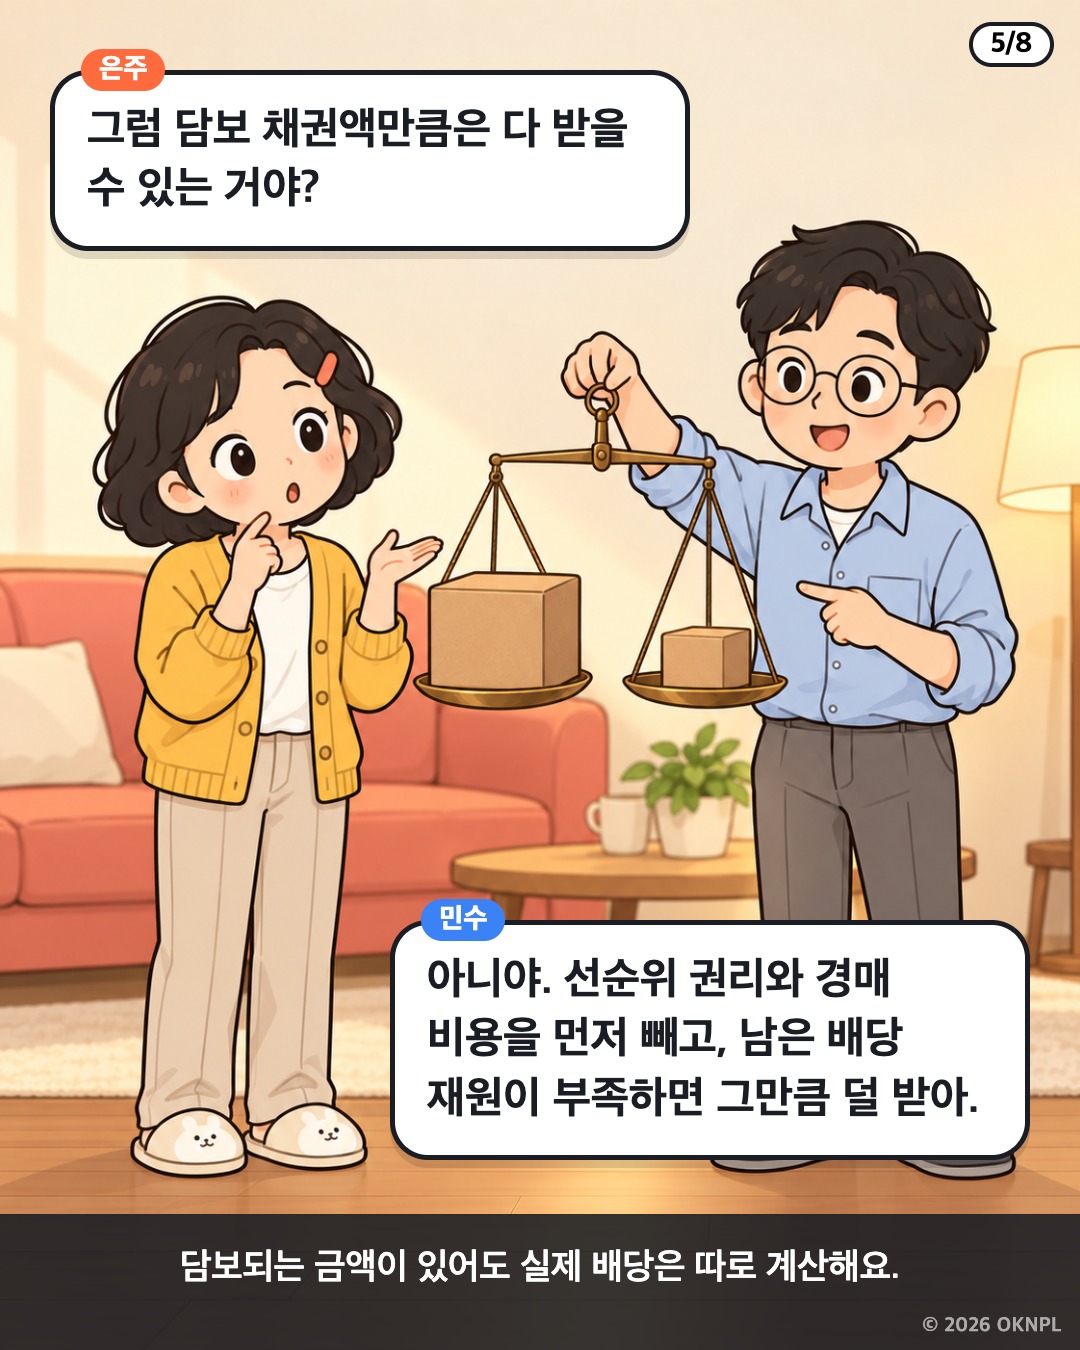
채권최고액이 7,800만 원이라고 하더라도 실제 경매 배당금이 7,800만 원이라는 보장은 없습니다.
경매에서는 여러 요소가 회수금액에 영향을 미칩니다.
- 부동산의 실제 낙찰가격
- 경매 집행비용
- 선순위 근저당권 등 권리관계
- 우선변제권이 있는 임차인 및 조세채권
- 배당 가능한 금액과 실제 채권액
가령 채권최고액이 7,800만 원인 근저당권을 보유하고 있어도 선순위 채권자 등에 대한 배당을 마치고 남은 재원이 5,000만 원뿐이라면 그 근저당권에 대한 배당금은 5,000만 원 이하가 될 수 있습니다.
따라서 채권최고액은 우선변제의 한도이지, 실제 배당금이나 회수금액을 보장하는 숫자가 아닙니다.
⑤ NPL 투자에서는 어떤 숫자를 확인해야 할까?
NPL을 매입하려는 투자자라면 채권최고액 하나만으로 투자 여부를 판단해서는 안 됩니다.
우선 남아 있는 대출 원금과 이자, 지연손해금 등을 확인해 실제 채권액을 산정해야 합니다.
그리고 근저당권의 채권최고액과 담보 순위를 확인해야 합니다.
마지막으로 예상 낙찰가격과 선순위 배당 등을 고려해 자신이 실제로 회수할 수 있는 금액을 계산해야 합니다.
여기서 한 가지 더 중요한 요소가 있습니다.
바로 NPL 매입가격입니다.
예를 들어 예상 회수금액이 7,000만 원이라고 하더라도 채권을 6,800만 원에 매입하는 경우와 5,000만 원에 매입하는 경우의 투자수익률은 크게 달라집니다.
물론 투자 기간, 취득 및 회수 비용, 세금 등도 함께 고려해야 합니다.
결국 NPL 투자의 핵심은 채권의 명목금액이 아니라 실제 회수 가능 금액과 매입가격의 차이를 분석하는 것입니다.
⑥ 오늘의 핵심 정리
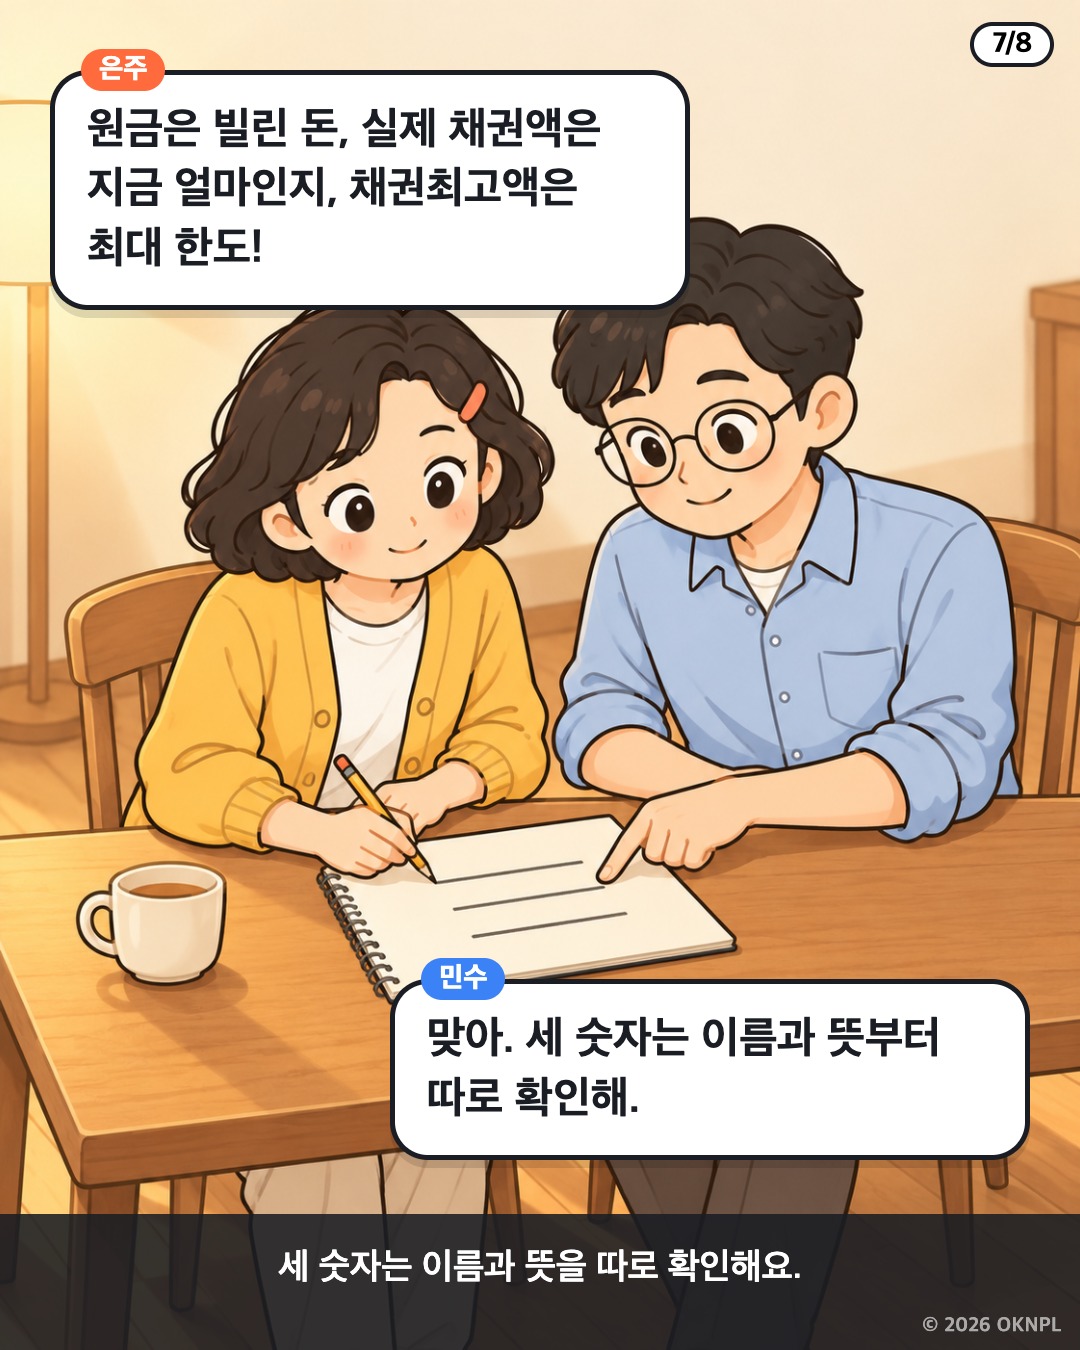
대출 원금 = 빌린 돈 중 아직 갚지 않은 원금
실제 채권액 = 남은 원금 + 미납이자 + 지연손해금 등
채권최고액 = 근저당권으로 담보하는 최대 한도
이 세 가지 숫자는 서로 다를 수 있습니다.
특히 채권최고액이 실제 채권액보다 작더라도 반드시 이상한 채권인 것은 아닙니다.
다만 NPL 투자자는 초과 채권액의 법적 지위와 회수 가능성을 정확하게 구분해야 합니다.
NPL 투자는 얼마짜리 채권을 매입하느냐보다, 얼마에 매입해서 실제 얼마를 회수할 수 있느냐가 중요합니다.
이번 시간에는 대출 원금과 실제 채권액, 채권최고액의 차이를 살펴봤습니다.
다음 시간에는 은주와 민수가 함께 **'은행은 왜 NPL을 팔까?'**라는 주제로 이야기를 이어갑니다.
NPL 투자와 부동산 경매에 관심 있는 분들은 다음 이야기도 기대해 주세요.
OKNPL | NPL 채권관리 시스템
🌐 https://oknpl.com
#NPL #NPL투자 #부실채권투자 #채권최고액 #대출원금 #근저당권 #채권양수도 #경매배당 #부동산경매 #NPL기초 #OKNPL
댓글을 남기려면 로그인해 주세요.
로그인